 点森科技 - 科技资讯_数码产品_互联网观察_智能硬件

伊顿2026年上半年营收159.82亿美元,同比增长19%
净利润16.87亿美元,同比下降13%
芝能智芯出品
伊顿把自己的主营从多元工业,改成了以电力基础设施为核心的公司。
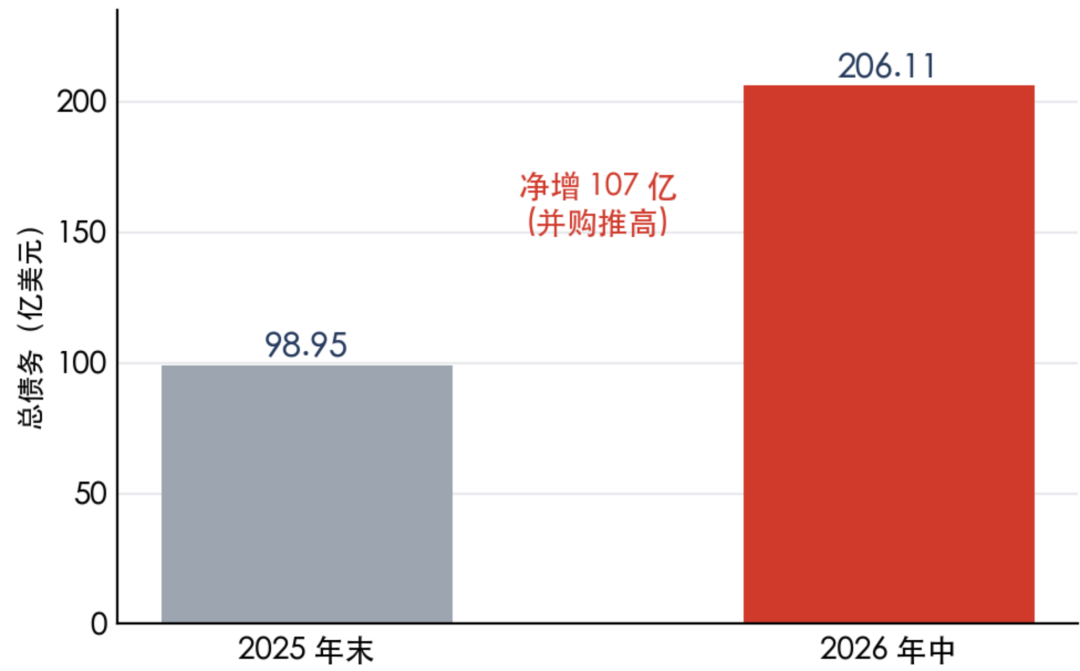
伊顿 2012 年收购 Cooper Industries,拿到更完整的电力保护和输配电产品线。今天伊顿能同时接公用事业电网、建筑配电、终端用电这三类活。后续陆续补齐从电网到机房的每一段,2021 年 16.5 亿美元拿下 Tripp Lite,主打 UPS 和机架配电,2025 年 Fibrebond 提供预集成模块化机房,2026 年 3 月以 95.5 亿美元完成 Boyd Thermal 收购,把液冷能力整合到数据中心产品线。
2026 年 1 月完成的 Ultra PCS 收购补强航空航天业务,上半年为这桩交易支付约 15.29 亿美元。9 月伊顿又签约收购欧洲中压配电企业 COL Group,公告企业价值 8.10 亿欧元,预计 2027 年一季度完成 。
2021 年卖掉液压
液压业务 2020 年收入 18 亿美元,2021 年伊顿以 33 亿美元卖给丹佛斯。这次出售发生在传统工业和移动设备周期还在高位的时候,同年进的 Tripp Lite 指向的是数据中心。
电气加航空航天占近九成
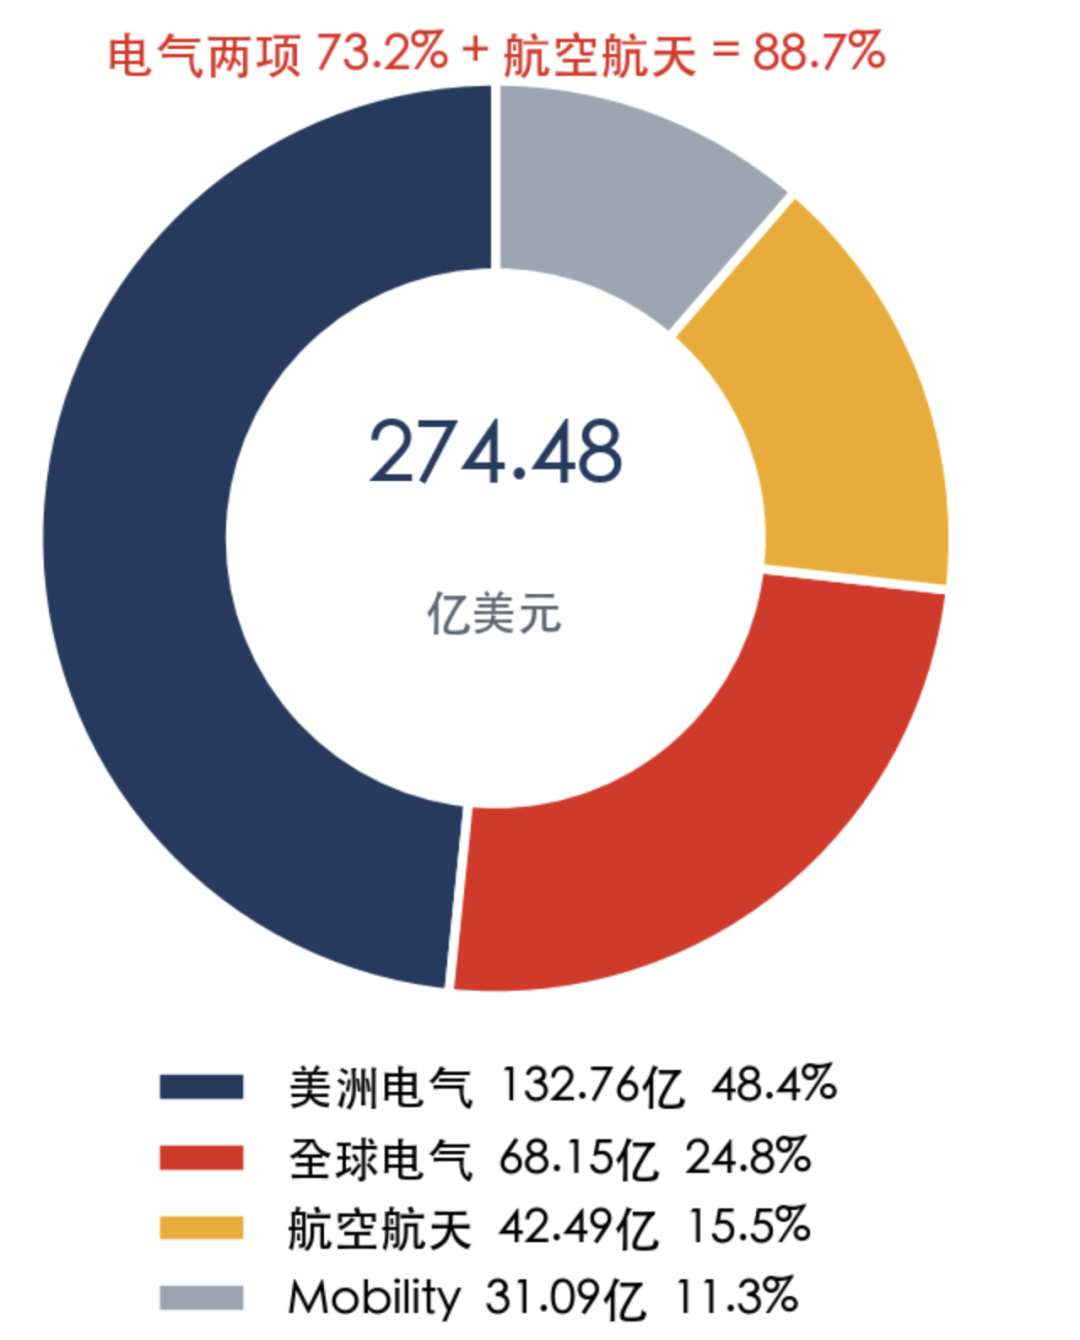
2025 年伊顿总收入 274.48 亿美元,四个分部分别是美洲电气 132.76 亿、全球电气 68.15 亿、航空航天 42.49 亿、Mobility 31.09 亿。电气两项加起来 200.91 亿,占 73.2%;加上航空航天是 88.7%。2026 年起原来的 Vehicle 与 eMobility 合并为 Mobility 分部 。2026年6月11日宣布,将旗下移动出行业务与德纳公司合并,交易估值约51亿美元。
Part 一 · 收入涨了19%
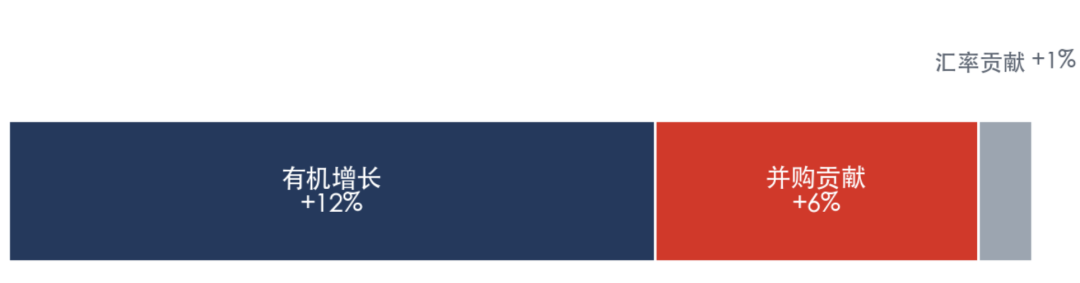
上半年营收 159.82 亿美元,同比增长 19%,有机增长 12%、并购贡献 6%、汇率贡献 1%。二季度单季 85.31 亿美元,同比增长 21%,其中有机增长 14%、并购贡献 7%。
二季度末电气板块积压订单同比增长 43%,航空航天增长 28%。
美洲电气 151.75 亿美元,上年同期 113.77 亿;
全球电气 36.02 亿,上年同期 17.71 亿,翻了一倍多 。十二个月滚动订单方面,美洲电气有机增长 41%,全球电气 33%,航空航天 17%。电气业务滚动十二个月出货比 1.2,航空航天也是 1.2,整体积压订单约 241 亿美元,其中 71% 预计未来十二个月内交付。
上半年归属普通股股东净利润 16.87 亿美元,上年同期 19.45 亿,同比降 13%。同期调整后利润 23.22 亿 vs 22.25 亿,同比涨 4%。收购及剥离费用税后 2.78 亿、重组费用税后 0.49 亿、无形资产摊销税后 3.08 亿。
二季度毛利率 33.5%,上年同期 37.0%,下降 350 个基点。上半年毛利率 34.5%,上年同期 37.6%。
分部层面,二季度分部营业利润率 23.1%,超指引上限 10 个基点,同比降 80 个基点,不过环比在改善,美洲电气环比升 190 个基点。美洲电气二季度营业利润率 27.5%,上年同期 29.5%;全球电气 19.8%,上年同期 20.1%;航空航天 22.8%,同比反而升 60 个基点。
年初伊顿给的 2026 年全年指引是:有机增长 7% 至 9%、分部营业利润率 24.6% 至 25.0%。二季度业绩发布后,有机增长指引上调至 11% 至 13%,分部营业利润率降至 24.1% 至 24.5%。
6 月伊顿与 Dana 签订协议,把 Mobility 分拆并与 Dana 合并,公告估值约 51 亿美元。伊顿预计获得约 11 亿美元现金分配,现有股东持有合并后公司至少 50.1% 股份,目标在 2027 年一季度完成,目前仍需股东批准和监管审批。Mobility 二季度收入 8.41 亿美元,有机销售下降 2%,四个分部里唯一负增长的一块。营业利润率 13.0%,剥离这块低于平均的业务,也是目前很正常的操作。
管理层给出的 2030 年目标是有机收入年复合增长 6% 至 9%、分部营业利润率 28%,目前看来还是围绕一些中国企业没办法进入的市场来做的
小结:多元化经营的公司,开始逐步放弃汽车业务,目前看来是一个大的趋势。目前欧美公司能做的产业,也是慢慢局限到少数有增长,有利润的方向!