 点森科技 - 科技资讯_数码产品_互联网观察_智能硬件


概述
汽车座椅舒适系统,是汽车座舱舒适系统的核心载体,是一套围绕汽车座椅开发的软硬件集成解决方案,旨在通过温度调节、姿态优化、压力缓解等功能,为驾乘人员提供全场景的舒适驾乘体验,同时,结合人体工学、智能传感技术,实现个性化舒适配置,是现代汽车提升产品力、实现差异化竞争的关键配置之一。其核心目标是解决极端温度、长时间驾乘带来的不适,兼顾舒适性、健康性与使用便捷性,目前已成为新能源汽车、中高端车型的主流配置方向。


行业进入壁垒
我国汽车座椅舒适系统行业具备多层次、高门槛的综合性进入壁垒,行业下游整车厂及一级零部件供应商准入标准严苛、合作黏性强,叠加IATF16949权威质量体系的强制性认证要求,构筑了坚实的准入与资质壁垒;同时行业产品迭代速度快、整车同步开发需求高,对企业研发创新、系统集成与快速量产能力提出极高要求,形成深厚的技术研发壁垒。此外,智能化产线改造、就近配套基地建设需要持续大额资金投入,抬高了行业资金门槛;多品种、高标准的生产特性,对企业精益管理、智能制造数据积累提出严苛考验,叠加行业显著的规模效益成本优势,多重壁垒相互叠加。整体而言,汽车座椅舒适系统产品长期可靠性验证周期长、资质认证流程繁琐,叠加研发创新、重资产投入、智能生产搭建、规模化运营等多重硬性要求,新进入企业无法在短期内完成全面布局与能力积累。


产业链
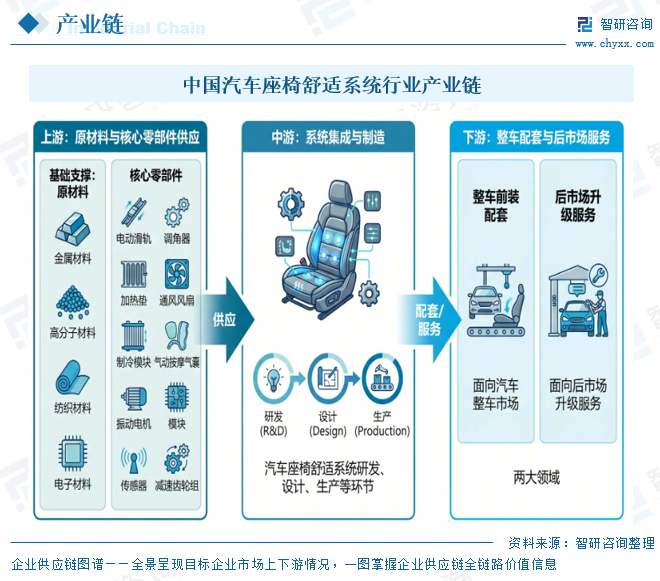
我国汽车座椅舒适系统行业已形成上游原材料与核心零部件供应—中游系统集成与制造—下游整车配套与后市场服务的完整产业链生态,各环节专业化分工明确,协同效应显著,上游是座椅舒适系统的基础支撑,主要包括金属材料、高分子材料、纺织材料、电子材料等原材料供应商以及电动滑轨、调角器、加热垫、通风风扇、制冷模块、气动按摩气囊、振动电机、模块、传感器、减速齿轮组等零部件供应商;行业中游为汽车座椅舒适系统研发、设计、生产等环节;行业下游主要面向汽车市场,包括汽车整车前装配套与后市场升级服务两大领域。
汽车产业是我国国民经济的核心支柱与经济增长的关键引擎,具备产业链长、辐射范围广、产业带动效应强的显著特征,在国家经济格局中占据重要战略地位,据中国汽车工业协会数据显示,2025年我国汽车产销分别达到3453.1万辆、3440万辆,产销量连续17年位居全球首位,其中,新能源汽车产销规模高速增长,全年产销分别为1662.6万辆、1649万辆,同比分别增长29.0%和28.2%,新车渗透率升至47.9%,较上年提升7个百分点,国内新车市场产销规模持续扩容,直接带动汽车座椅舒适系统前装配套需求持续释放,与此同时,存量市场为行业发展提供坚实支撑,据公安部数据显示,截至2025年底,全国汽车保有量达3.36亿辆,同比增长5.3%,其中,新能源汽车保有量突破4397万辆,占汽车总量的12.01%,汽车座椅舒适系统作为汽车座舱提升驾乘舒适性、优化用车体验的核心配套部件,庞大的汽车存量规模催生了规模可观的后市场维保、改装与替换需求,为行业发展提供了充足的市场空间。

相关报告:智研咨询发布的《》

发展现状
汽车座椅舒适系统兼具实用价值与优质驾乘体验,依靠加热、通风功能实现冬暖夏凉,可灵活适配不同季节的出行场景,同时,系统结合腰部支撑调节、座椅按摩等人性化设计,贴合人体工学理念,有效缓解驾乘人员久坐引发的腰背酸痛与身体疲劳,大幅改善长途出行乘坐感受,随着消费升级不断推进,消费者乘车需求逐步向个性化、健康化升级,座椅电动调节、温控通风、多模式按摩、座椅记忆等功能加速从高端车型向中低端车型普及,座椅舒适系统也从以往的豪华选配配置,转变为车企提升产品竞争力的核心配置,此外,全球汽车保有量持续增长,进一步带动行业后市场维保、功能升级及配件替换需求,据统计,2025年全球汽车座椅舒适系统市场规模达356亿元,同比增长19.2%,行业整体保持稳健增长态势。

从国内市场来看,随着汽车市场的飞速发展,尤其是新能源汽车市场的爆发以及国产自主品牌汽车市场份额的大幅提升,以新能源造车新势力、国产自主品牌为代表的车企为提升产品力、创造竞争优势、进一步吸引消费者,加速推动热温舒适、体态舒适等配置下沉至亲民价位车型,当下汽车座椅舒适系统已然成为整车热销的重要加分项,市场渗透率持续提升,持续助推国内行业市场规模稳步扩张,据统计,2025年我国汽车座椅舒适系统市场规模达到123亿元,同比增长19.6%,行业增长态势十分亮眼。


竞争格局
1、整体格局
全球范围内来看,汽车座椅市场主要由佛吉亚、李尔、麦格纳、丰田纺织、安道拓等外资企业垄断,市场份额占比较高,相应地汽车座舱舒适系统的供应商也多以捷温科技、礼恩派、李尔等外资企业为主。伴随新能源汽车渗透率以及国产自主品牌汽车市场份额的不断提升以及本土供应商自身实力的不断增强,以唐群股份、江苏恩迪、安闻科技为代表的本土供应商不断崛起并积极与外资企业展开竞争,收入规模不断扩大、市场份额不断提升,逐步开始以创新创造引领行业技术变革和市场发展。
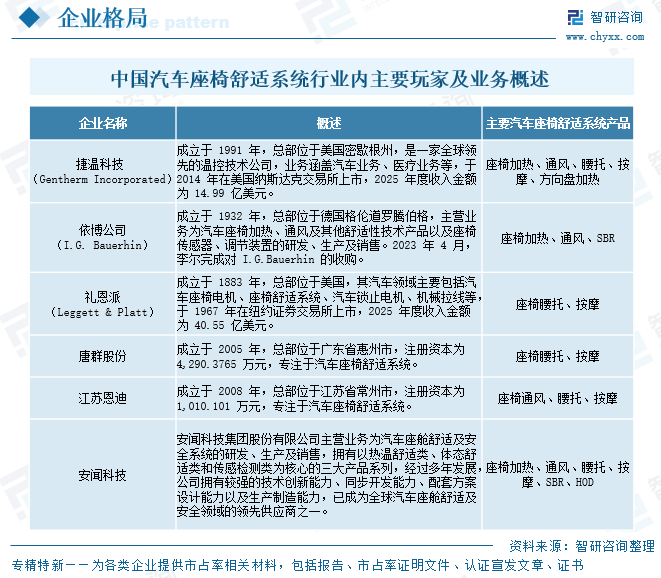
2、代表国产企业分析——安闻科技集团股份有限公司
安闻科技集团股份有限公司主营业务为汽车座舱舒适及安全系统的研发、生产及销售,拥有以热温舒适类、体态舒适类和传感检测类为核心的三大产品系列,经过多年发展,公司拥有较强的技术创新能力、同步开发能力、配套方案设计能力以及生产制造能力,已成为全球汽车座舱舒适及安全领域的领先供应商之一。2025年安闻科技营业总收入达41.77亿元,其中,热温舒适类占48.0%,体态舒适类占30.9%,传感检测类占16.7%。


发展趋势
1、智能自适应化深度演进,实现主动式舒适体验
未来,汽车座椅舒适系统将迈向全维度智能自适应发展阶段,依托车载传感技术、人工智能算法与智能座舱系统的深度联动,座椅可自主识别驾乘人员的体型、坐姿、驾乘状态,同时结合路况、行驶工况、行车时长等场景信息,动态微调支撑力度、贴合角度与舒缓模式。此外,座椅舒适系统将融入整车智能生态,支持场景化一键适配,适配通勤、长途自驾、休憩等不同出行场景,同时可通过OTA持续迭代舒适功能,实现驾乘体验的动态优化,成为智能座舱体验升级的核心载体。
2、健康化功能全域渗透,聚焦驾乘康养需求
随着消费者健康出行意识持续提升,汽车座椅舒适系统将从基础的舒适性调节,转向专业化、精细化的健康康养升级。行业将深度结合人体工学原理,优化座椅整体结构、脊柱支撑、压力分布设计,从根源缓解长期驾乘带来的身体疲劳、久坐劳损等问题。同时,除常规通风、加热、按摩功能外,抑菌防霉、空气舒缓、局部压力缓释、体态矫正等多元化健康功能将逐步普及,覆盖全价位车型。座椅健康属性将成为产品核心差异化竞争力,贴合大众高品质、健康化的汽车消费诉求。
3、轻量化与集成化融合发展,适配整车升级需求
适配新能源汽车节能降耗、空间优化的核心发展需求,座椅舒适系统将实现轻量化与系统集成化的双向融合。在材质层面,行业将广泛应用环保复合轻量化材料,在保障座椅支撑强度、安全性能和舒适质感的前提下,精简结构、降低自重,适配整车轻量化发展趋势。在结构层面,将打破单一功能部件的独立设计模式,推动座椅舒适模块、电控模块、传感模块的一体化集成设计,精简零部件结构,优化车内空间布局。同时,座椅系统将深度融入整车座舱架构,实现与整车电控、智能、舒适系统的协同适配,提升整车一体化体验。
4、场景化定制与配置普惠化并行
未来,汽车座椅舒适系统将兼顾个性化定制与大众化普惠两大发展方向。一方面,针对多元化、高端化的消费需求,行业将依托模块化、柔性化生产模式,推出差异化座椅舒适定制方案,可适配不同身高、体型、驾乘习惯的用户需求,同时结合MPV、SUV、家用轿车等不同车型的使用场景,打造专属的座椅舒适逻辑,实现“一车一风格、一人一适配”的个性化体验。另一方面,以往仅搭载于高端车型的高端舒适配置将持续下沉,逐步成为主流家用车型的标配功能,汽车座椅舒适体验将从高端专属配置,转变为全域普及的基础驾乘体验,实现行业整体舒适水平的全面升级。
●以上数据及信息可参考智研咨询(www.chyxx.com)发布的《中国汽车座椅舒适系统行业市场发展态势及前景战略研判报告》。
● 您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
往期推荐


中国专业的产业咨询服务平台
智研咨询(www.chyxx.com)专注产业咨询十八年,是中国产业咨询领域专业服务机构。公司以“用信息驱动产业发展,为企业投资决策赋能”为品牌理念。为企业提供专业的产业咨询服务,主要服务包含精品行研报告、专项定制、月度专题、市场地位证明、专精特新申报、可研报告、商业计划书、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。

智 研 产 研 中 心
深度剖析 全景思维 优质服务




部分案例


智 研 咨 询 优 势
专业 严谨 权威 客观

18年产业研究经验

自主研发数据库

10000+客户选择

100+团队成员

质量领先保障

精密准确的研究方法

权威资质

99.9%客户满意率

完善的售后保障

文章转载、引用说明:
智研咨询推崇信息资源共享,欢迎各大媒体和行研机构转载引用。但请遵守如下规则:
1.可全文转载,但不得恶意镜像。转载需注明来源(智研咨询)。
2.转载文章内容时不得进行删减或修改。图表和数据可以引用,但不能去除水印和数据来源。
如有违反以上规则,我们将保留追究法律责任的权力。