 点森科技 - 科技资讯_数码产品_互联网观察_智能硬件

梁文锋再次让市场沸腾。
出品 | 新行情 作者 | 松涛


过去,梁文锋始终坚持“三不原则”,不融资、不上市、不商业化。DeepSeek长期依靠母公司幻方量化的自有经营收益全额承担研发、算力采购和人才薪酬等成本。
那时候,或许没有人能想到,梁文锋会在短短几个月的时间里要开启两次融资,融资金额甚至达到千亿。
今年4月份,DeepSeek开启首轮融资,梁文锋自掏200亿元,成为最大单一投资方。
如今,第二轮500亿融资的消息再度传来。
值得一提的是,这一次,梁文锋手里的底牌更硬了,DeepSeek年化营收达到了10亿美元。
曾经以技术突破和低成本闻名的DeepSeek,正在经历一场从实验室到资本市场的关键切换。

一波三折,DeepSeek第二轮融资迎来最新进展?
近日,相关知情人士透露,DeepSeek正在推进第二轮融资,计划在10月底前完成,目标募资500亿元人民币,目标估值达5000亿元人民币。

图源:新浪财经
从时间线来看,DeepSeek的第二轮融资的推进并不顺利。
今年7月中旬,市场首次传出DeepSeek启动第二轮融资的消息,计划募资500亿元,投前估值约5000亿元。
然而到了7月下旬,融资进度突然中止。
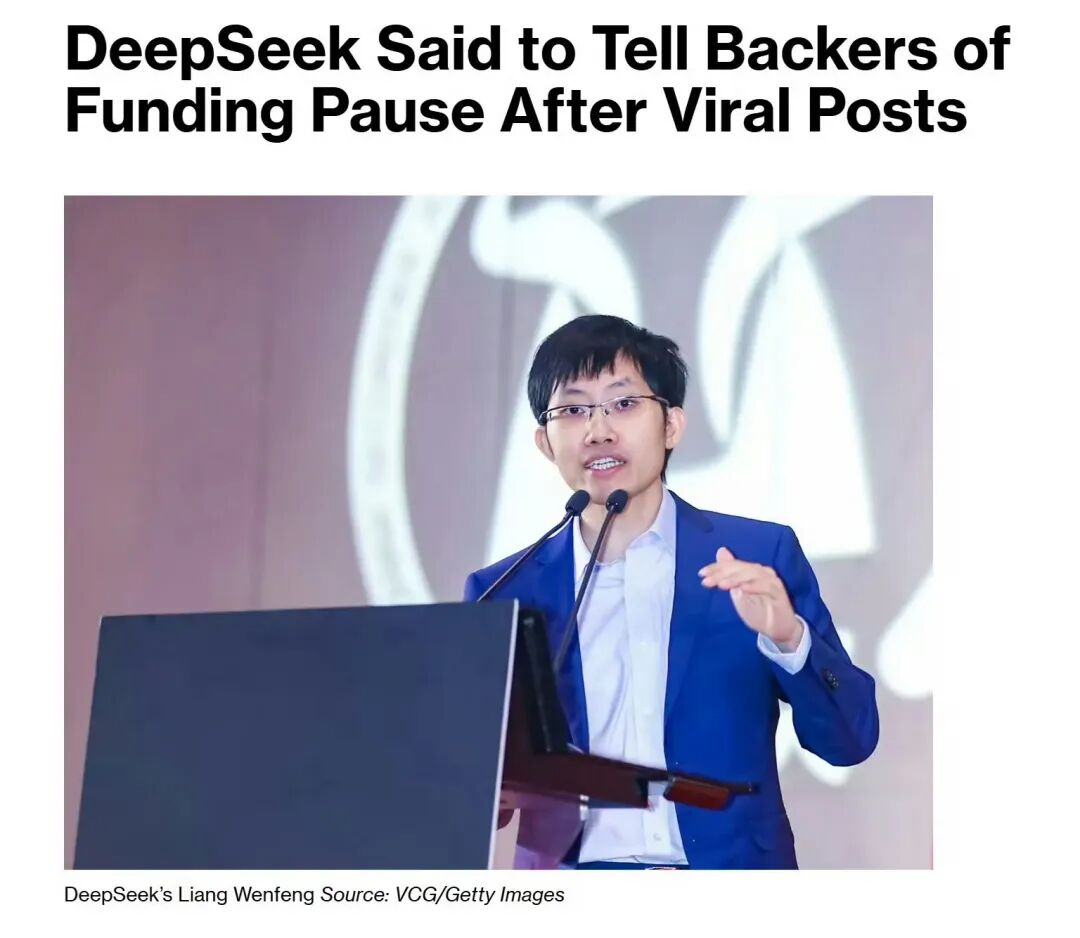
图源:微博
8月份,融资进程再度转向。有消息称DeepSeek已经恢复第二轮融资,计划募集500亿元,目标估值仍在人民币5000亿元左右。
直到现在,DeepSeek第二轮融资又迎来新的消息。
不难看出,一波三折的背后,是市场对DeepSeek第二轮融资动向极度关注。
要理解第二轮融资的真正意义,需要先回到DeepSeek的第一轮融资。
今年4月份,DeepSeek正式启动成立以来的首次外部融资,目标估值不低于100亿美元,计划筹集至少3亿美元。
当时没有人能预料到,短短两个月后,融资规模会膨胀到令人瞠目的程度。
6月15日,天眼查信息显示,杭州深度求索新增A轮融资记录,融资金额约510亿元,企业估值接近4000亿元。
融资名单横跨互联网巨头、产业资本与国家级基金。其中,梁文锋个人出资200亿元,腾讯出资100亿元,宁德时代体系出资约50亿元,网易、京东和IDG资本各出资30亿元,国家人工智能产业投资基金出资约9.8亿元。

图源:微博
从4月的100亿美元估值到6月的超500亿美元,短短两个月,DeepSeek的估值翻了五倍。
更值得注意的是本轮融资的治理结构设计。
据了解,本轮融资外部投资方的资金并不直接进入DeepSeek法人主体,而是先注入由梁文锋担任普通合伙人的有限合伙企业,再由该合伙企业向DeepSeek增资。
这意味着外部投资方只享有财务收益权,不获得投票权,股份还要锁定五年。
此外,梁文锋在首轮融资中自掏200亿元、占总融资额约40%的安排,同样意味深长。
市场分析指出,梁文锋可能并非仅仅是因为缺钱才融资,而是用外部资本为DeepSeek的算力扩张和IPO铺路,同时通过架构设计确保自己对公司的绝对控制权不被动摇。
而第二轮融资大概率将延续DeepSeek算力扩张的目标。
据DeepSeek在投资人会议中据称披露,当前算力资源中超过七成仍用于训练,不到三成用于推理服务。
换句话说,DeepSeek仍把大量资源投向模型开发,而并非把现有算力全部转成商业调用收入。
对一家持续追赶前沿模型的企业来说,训练与推理要争夺同一份算力预算;模型越大、迭代越快,研发成本和算力安排越难只靠已有收入来覆盖。
与此同时,人才资源也是DeepSeek不能忽视的重要部分。
6月25日,DeepSeek在完成首轮500亿元融资后,发布了成立以来最大规模的招聘信息。

图源:第一财经
此次招聘覆盖算法、研发、运维、产品、数据工程师及职能部门等7大类,共开放33个岗位,工作地点包括北京和杭州,所有岗位均接受实习。
DeepSeek在招聘帖中明确表示,公司“正努力将所有部门的规模扩大至少一倍”。
9月8日,DeepSeek启动第二轮大规模招聘,计划招募约150名工程师,岗位全部集中于服务端开发工程师与Agent弹性计算研发工程师两个方向,重点面向2至10年经验的资深后端工程师。

图源:东方财富
有分析指出,与6月全面铺开式的扩招不同,此次招聘精准押注工程化与基础设施,折射出DeepSeek正在把竞争重心从模型研究本身,转向Agent时代的基础设施军备赛。
要知道,当前行业竞争十分激烈。也正因为如此,核心研究人员、工程师、数据中心资源和算力供应的成本就越高。
外部资金不仅可以买算力,也为公司在人才、基础设施和产品商业化之间重新分配资源提供空间。
当然,第二轮融资的战略意义,远不止于补充弹药。
此前有消息称,DeepSeek已经在筹备IPO事宜。
9月9日,市场爆出DeepSeek已经委托中信证券作为辅导机构,为其在上海证券交易所科创板进行首次公开募股做准备。

图源:微博
若如此,那么第二轮融资就恰好卡在IPO筹备的关键窗口。
一方面,5000亿元的目标估值将为科创板上市定价提供更清晰的锚点;另一方面,500亿元的现金储备也为公司在上市前的研发投入、算力采购和组织扩张留足了缓冲。
从首轮融资“战略押注”到第二轮“业绩验证”,DeepSeek的估值逻辑正在经历一次关键切换。而10月底这个时间节点能否如期完成,将成为检验这一切换成色的第一块试金石。

年化营收10亿美元:从“不商业化”到商业化提速
与融资消息同步曝光的,是DeepSeek营收数据的跃升。
据了解,DeepSeek当前年化营收运行率已经达到10亿美元(约合67亿元人民币),相较于几个月前不足5亿美元的水平翻了一倍以上。
梁文锋在近期投资者会议上披露数据时表示,此前DeepSeek的调价并未造成客户流失,用户需求依旧强劲。
换个角度思考,此次营收飙升与DeepSeek之前的定价调整密不可分。
上个月,DeepSeek发布上调其API服务定价公告。

图源:DeepSeek官网
以旗舰V4-Pro模型为例,高峰时段输出每百万token价格从6元上调至27元,非高峰时段输出价格为高峰的一半,即13.5元。
这是DeepSeek发布以来单次幅度最大的一轮提价。按不同计费项计算,整体价格约为原来的1.5倍至4.5倍,其中缓存命中项涨幅最高,高达12倍。
不过,即便经过此次调价,DeepSeek的定价在行业中依然处于低位。
换言之,DeepSeek是在一个仍然极具价格竞争力的位置上,实现了营收的翻倍增长。
更重要的是DeepSeek商业模式之下的高利润率。有数据显示,DeepSeek前七个月API业务毛利率高达82.9%。
支撑这一数据的,是DeepSeek在架构层面的效率优势。通过算法和架构创新减少每次推理所需的GPU运算量,用更少的芯片完成同样的任务,从而把单位推理成本压到远低于同行的水平。
这也是为何,即便经过8月的大幅提价,其单位计算成本仍显著低于竞争对手。
对梁文锋而言,10亿美元年化营收和82.9%的API毛利率,是他手中比任何技术指标都更具说服力的底牌。
而这两组数据,无论是对于DeepSeek的第二轮融资,还是对于公司未来的IPO计划,都是一份关键的定价依据。
至于DeepSeek的第二轮融资和IPO又会有怎么样的走向,值得我们持续关注。
点击关注,跟主编交个朋友